 11

В современной экономической реальности, где классические банковские продукты всё чаще обрастают бюрократическими проволочками, а скорость принятия решений становится критическим фактором, автоломбард превращается из экзотического финансового инструмента в полноценный элемент рыночной инфраструктуры. Это специализированная организация, предоставляющая краткосрочные займы под залог автотранспорта, где предмет обеспечения одновременно выступает и гарантией возврата средств, и объектом оценки ликвидности. В отличие от банковского сектора, здесь процедура занимает от получаса до двух часов, а основным критерием одобрения служит не кредитная история клиента, а физическое состояние автомобиля и его рыночная стоимость. Поэтому https://avtolombard24.com/naberezhnye-chelny/ — именно такой подход позволяет сохранять высокую оборачиваемость средств и оперативно реагировать на запросы заёмщиков, нуждающихся в срочном пополнении оборота. Однако за кажущейся простотой сделки скрывается сложная система риск-менеджмента, включающая оценку, хранение, реализацию и постоянный мониторинг рыночной конъюнктуры, что делает деятельность автоломбарда высокотехнологичным процессом, требующим глубокой экспертизы.
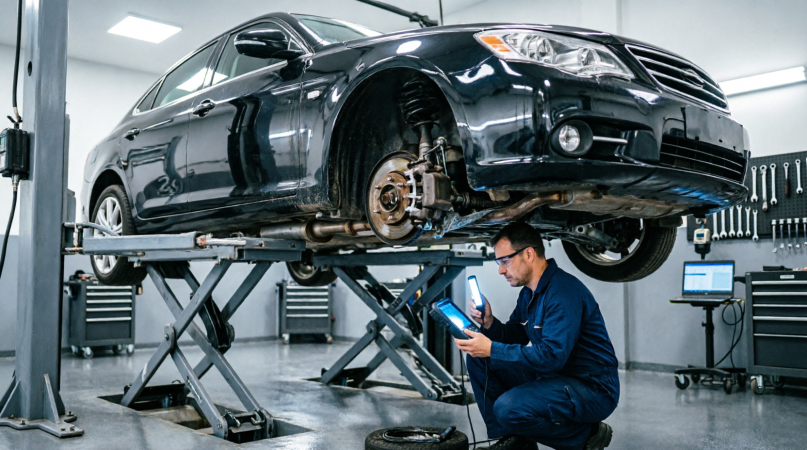
Первичный этап взаимодействия между залогодателем и автоломбардом — это комплексная диагностика транспортного средства, которая выходит далеко за рамки визуального осмотра. Эксперт-оценщик работает с целым набором факторов: возраст авто, пробег, комплектация, наличие оригинальных узлов, следы кузовного ремонта, работа электронных систем и даже история обслуживания по VIN-коду. В ход идут профессиональные толщиномеры для замера лакокрасочного покрытия, сканеры OBD-II для считывания ошибок с блоков управления и диагностические стенды для проверки ходовой части. После технического осмотра начинается аналитическая фаза — сравнительный анализ с аналогичными предложениями на вторичном рынке с учётом региона, сезонности и текущего спроса на конкретную модель. На этом этапе применяется понятие ликвидационной стоимости, которая всегда ниже рыночной на величину дисконта — своего рода страхового резерва на случай принудительной реализации. Величина дисконта может варьироваться от 20 до 45 процентов в зависимости от ликвидности марки: например, массовые японские седаны теряют меньше, чем премиальные европейские внедорожники с дорогим обслуживанием. Полученная после дисконтирования сумма и становится базой для расчёта максимального займа, который обычно не превышает 70–80 процентов от оценённой стоимости, оставляя маржу безопасности для автоломбарда.
Юридическая основа сделки оформляется в виде договора залога, где фиксируются все существенные условия: сумма основного долга, размер процентной ставки, график платежей, комиссионные сборы и штрафные санкции за пролонгацию или просрочку. Важнейшим элементом документа является пункт о переходе права собственности в случае неисполнения обязательств — здесь используется механизм внесудебного обращения взыскания, который позволяет автоломбарду реализовать предмет залога без длительных судебных тяжб. Такая конструкция значительно ускоряет процесс возврата средств, но налагает на компанию обязательство строгого соблюдения процедуры оценки и уведомления должника. Профессиональные участники рынка всегда включают в договор условие о праве досрочного погашения без штрафов, что даёт заёмщику гибкость в управлении своими финансами. Параллельно оформляется генеральная доверенность или залоговый билет — этот документ подтверждает законное владение автомобилем на период действия договора, хотя физически машина чаще всего остаётся на охраняемой стоянке автоломбарда. Стоит отметить, что в последние годы регуляторные требования ужесточились: автоломбарды обязаны регистрировать все сделки в реестре уведомлений о залоге, что защищает обе стороны от мошеннических действий, связанных с перезалогом одного и того же актива.
После оформления договора автомобиль передаётся на хранение, и здесь ключевую роль играет материально-техническая база автоломбарда. Профессиональный автоломбард оснащён крытыми охраняемыми паркингами с системой видеонаблюдения, климат-контролем и противопожарной сигнализацией, что минимизирует риски повреждения или угона. Заёмщик обязан сдать оригиналы ПТС и СТС, а также комплекты ключей и брелоки охранных систем. В период действия договора категорически запрещается эксплуатация автомобиля, его разукомплектация или любое вмешательство в конструкцию — это стандартное условие, которое прописывается во всех контрактах. Некоторые компании допускают краткосрочные выезды по предварительному согласованию, но это скорее исключение, чем правило, поскольку такой подход увеличивает страховые риски. Параллельно автоломбард может страховать предмет залога по программе КАСКО с франшизой, включая риски повреждения и хищения, однако стоимость страховки часто включается в общую сумму комиссионных расходов, что повышает эффективную ставку для заёмщика.
Финансовая модель автоломбарда строится на сочетании базовой процентной ставки, которая в среднем колеблется от 0,5 до 2 процентов в день, и фиксированных комиссионных сборов за оценку, хранение и страховое сопровождение. Такая структура объясняется высокими операционными затратами — содержание стоянок, зарплата оценщиков и охранников, аренда помещений и обслуживание сайта — всё это требует постоянного денежного потока. Опытные заёмщики всегда обращают внимание на эффективную годовую ставку, которая может достигать 100–200 процентов годовых, и сравнивают её с альтернативными источниками финансирования. Однако высокая стоимость займа компенсируется скоростью — средства выдаются в течение нескольких часов, что критически важно для предпринимателей, закрывающих кассовый разрыв, или для частных лиц с неотложными расходами. На практике многие автоломбарды предлагают систему градации ставок в зависимости от срока и суммы: чем крупнее заём и короче период, тем выгоднее условия. Также встречаются акционные предложения с пониженным процентом для новых клиентов, но они, как правило, ограничены по времени и требуют безупречного исполнения графика платежей.
Деятельность автоломбарда сопряжена с несколькими категориями рисков, и грамотный риск-менеджмент является основой выживаемости компании в долгосрочной перспективе. На первом месте стоит кредитный риск — вероятность невозврата займа. Для его минимизации используются механизмы ежедневного мониторинга состояния предмета залога, регулярная переоценка с учётом износа и падения рынка, а также работа с коллекторскими агентствами на поздних стадиях просрочки. Затем идёт рыночный риск, связанный с волатильностью цен на автомобили — резкое удешевление определённых марок может превратить актив в «токсичный» залог, когда его реализация не покрывает даже суммы основного долга. Профессиональные игроки диверсифицируют портфель, ограничивая долю каждого бренда и года выпуска, а также используют хеджирование через партнёрские договоры с дилерами. Операционный риск включает в себя человеческий фактор — ошибки оценщиков, сбои в системах безопасности, мошенничество со стороны клиентов. Здесь помогают регулярные аудиты, внутренние регламенты и внедрение автоматизированных систем скоринга, которые снижают влияние субъективизма. Наконец, регуляторный риск — изменения в законодательстве, например, ужесточение требований к лицензированию или введение дополнительных налогов на залоговые операции, — требует постоянного юридического мониторинга и адаптации бизнес-процессов.
По окончании срока договора у заёмщика есть три основных пути: полное погашение займа с возвратом автомобиля, частичная пролонгация с доплатой процентов или полная пролонгация, когда проценты капитализируются и добавляются к основному телу долга. Последний вариант опасен эффектом снежного кома, когда через несколько циклов сумма задолженности может значительно превысить стоимость залога. На практике автоломбарды часто идут на реструктуризацию — разбивают долг на несколько платежей или предоставляют льготный период при условии внесения гарантийного депозита. Однако, если заёмщик перестаёт выходить на связь или демонстрирует признаки преднамеренного банкротства, запускается процедура реализации залогового имущества. Здесь важным инструментом становится исполнительная надпись нотариуса — она позволяет передать автомобиль на аукцион без судебного разбирательства. Торги могут проводиться как через электронные площадки, так и через традиционные автомобильные аукционы, при этом автоломбард старается реализовать актив в кратчайшие сроки, поскольку каждый день стоянки генерирует дополнительные издержки. В случае успешной продажи вырученные средства направляются на погашение долга, процентов и штрафов, а положительная разница возвращается бывшему владельцу. Если же сумма реализации оказалась ниже задолженности, разница списывается как убыток, хотя в некоторых случаях компании пытаются взыскать её через суд, но это экономически нецелесообразно при небольших суммах.
В последние пять лет автоломбарды активно внедряют цифровые технологии, чтобы повысить прозрачность, скорость и удобство услуг. Онлайн-платформы позволяют клиенту предварительно заполнить заявку, загрузить скан-копии документов, получить первичную оценку по фотографиям и даже рассчитать график платежей. Искусственный интеллект на основе нейросетей уже способен распознавать неоригинальные детали или следы ДТП по фото, что снижает потребность в очном осмотре для стандартных автомобилей. Блокчейн-технологии начинают использоваться для фиксации цепочки залогов и подтверждения чистоты сделки — это защищает от ситуаций, когда машина уже находится в залоге у другой организации. Появляются мобильные приложения, через которые заёмщик может отслеживать статус своего договора, получать уведомления о наступающих платежах и даже продлевать займ в один клик. Однако вся эта цифровая надстройка не отменяет базовой ценности — физической проверки и профессионального взгляда оценщика, особенно когда речь идёт о редких или дорогих моделях. Комбинированный подход — онлайн-скоринг плюс офлайн-диагностика — становится стандартом нового поколения автоломбардов, сочетающим скорость диджитала с надёжностью живого экспертного контроля.
Если рассматривать автоломбард в системе финансовых инструментов, он занимает нишу между микрозаймами и банковскими потребительскими кредитами. В отличие от МФО, где займы ограничены небольшими суммами (обычно до 50–100 тысяч рублей), здесь можно получить до нескольких миллионов, ориентируясь на стоимость авто. С другой стороны, банки предлагают более низкие ставки и длительные сроки, но требуют справок о доходах, подтверждения занятости и времени на обработку заявки. У автоломбарда нет необходимости в страховании жизни или титула — единственным обеспечением служит сам автомобиль, что упрощает процесс и делает его доступным для самозанятых, фрилансеров и предпринимателей с нерегулярным доходом. Однако важно помнить о краткосрочности — даже максимальный срок редко превышает 12 месяцев, чаще это 30–90 дней, что диктует необходимость чёткого планирования возврата. Также стоит учитывать, что автоломбард ориентирован на работающие авто с пробегом до 10–15 лет, тогда как банки могут принять в качестве залога только новые машины или модели строго до 3–5 лет. Таким образом, выбор зависит от целевой суммы, срочности, возраста автомобиля и готовности заёмщика нести повышенные процентные расходы за скорость и минимальный пакет документов.
Анализируя клиентскую базу автоломбардов, можно выделить несколько повторяющихся профилей заёмщиков. Первый — малый предприниматель, которому нужно срочно пополнить оборотные средства для закупки товара или выплаты зарплаты, и он готов заплатить премию за мгновенный доступ к деньгам. Второй — человек, попавший в трудную жизненную ситуацию, например, срочная операция или крупный ремонт после аварии, когда все иные источники исчерпаны. Третий — инвестор-спекулянт, использующий автоломбард как плечо для покупки другого актива под залог имеющегося автомобиля, с последующим быстрым выходом и возвратом долга. Четвёртый — владелец редкой или коллекционной модели, которой не пользуется, но предпочитает не продавать её, а временно «монетизировать». Интересно, что сезонность здесь тоже работает: весной и осенью наблюдается пик обращений, связанный с налоговыми платежами и подготовкой к сезонам, а в декабре — предновогодний всплеск потребностей. В любом случае, грамотный консультант на входе помогает заёмщику выбрать оптимальную стратегию — от классического займа до варианта с условием последующего выкупа, чтобы минимизировать финансовую нагрузку.
Прежде чем обращаться в автоломбард, стоит выполнить несколько подготовительных действий, которые повысят качество оценки и позволят получить более выгодные условия. Первое — провести независимую чистку и подготовку автомобиля: мойка, химчистка салона, устранение мелких царапин могут визуально улучшить восприятие и повлиять на итоговую сумму в меньшую сторону дисконта. Второе — собрать полный пакет документов: не только ПТС и СТС, но и сервисную книжку, чеки на замену расходников, подтверждения прохождения ТО. Чем больше объективной информации о состоянии авто, тем выше доверие оценщика и меньше вероятность занижения стоимости. Третье — изучить рыночные цены на аналоги по профильным площадкам, чтобы иметь собственный ориентир и аргументированно обсуждать предложение. Четвёртое — внимательно прочитать договор, особенно разделы о штрафах, комиссиях за пролонгацию и порядке уведомления о просрочке. Пятое — оценить свою реальную способность вернуть заём с учётом всех процентов, и при неуверенности рассмотреть вариант с меньшей суммой, чтобы не создавать избыточной долговой нагрузки. И наконец, шестое — заранее продумать запасные сценарии, например, привлечение поручителя или дополнительного залога, если планируется длительный срок, поскольку это может снизить ставку и улучшить общие условия.
Как и любая финансовая структура, работающая с физическими лицами, автоломбард несёт социальную ответственность перед клиентами, оказавшимися в уязвимом положении. Регулирующие органы требуют раскрытия всей информации о стоимости займа до подписания договора, включая эффективную годовую ставку и все сопутствующие комиссии, в виде отдельного документа — графика платежей. Профессиональные игроки дополнительно внедряют внутренние кодексы поведения, ограничивающие агрессивные методы взыскания и предусматривающие «период охлаждения» — 24 часа на размышление после одобрения заявки, чтобы клиент не принял поспешное решение. Также растёт популярность программ финансовой грамотности, которые автоломбарды проводят совместно с некоммерческими партнёрами, разъясняя механизмы залогового кредитования, альтернативы и последствия дефолта. В идеальной модели автоломбард выступает не столько как «кредитор последней надежды», сколько как партнёр, помогающий временно решить ликвидностный вопрос без потери актива, при условии осознанного подхода со стороны заёмщика. Именно баланс между коммерческой выгодой и этическими нормами формирует долгосрочную репутацию компании на рынке.
Заглядывая вперёд, можно предположить, что автоломбарды будут эволюционировать в сторону гибридных платформ, интегрируя элементы каршеринга, такси и долгосрочной аренды с залоговыми продуктами. Появление электромобилей и автомобилей с автопилотом уже сейчас меняет подходы к оценке — здесь важны не только пробег и кузов, но и состояние батареи, программное обеспечение и история обновлений. В ответ на это эксперты осваивают новые методы диагностики, включая тестирование тяговых аккумуляторов и анализ алгоритмов управления. Развитие маркетплейсов для подержанных авто упростит реализацию невыкупленных машин, сокращая время экспозиции и повышая ликвидность. В регуляторном поле ожидается унификация требований к автоломбардам с банковским сектором, что может повысить планку надёжности и доверия, но одновременно увеличит административную нагрузку. В любом случае, фундаментальная потребность в быстром займе под движимое имущество останется, и автоломбарды сохранят свою нишу как динамичный, ориентированный на клиента сегмент финансового рынка, способный адаптироваться к любым экономическим циклам.
Подводя итог, можно утверждать, что автоломбард — это высокоспециализированный финансовый институт, успешно решающий задачи оперативного кредитования под залог автотранспорта при условии профессионального управления рисками и чёткого следования законодательным нормам. Его эффективность базируется на трёх столпах: точной оценке, надёжном хранении и гибкой системе пролонгации. Для заёмщика это инструмент с высокой ценой за скорость, который оправдан только в ситуациях острой необходимости или краткосрочного инвестиционного проекта. Для компании — это бизнес с постоянным потоком операций, требующим инновационного подхода, квалифицированных кадров и современной инфраструктуры. Таким образом, автоломбард продолжает играть важную роль в финансовой экосистеме, предлагая альтернативу классическим банкам для тех, кто ценит время и готов отвечать по обязательствам своим имуществом.
В заключение стоит подчеркнуть, что автоломбард — это не просто место, где временно оставляют машину в обмен на деньги, а полноценный финансовый экосистемный элемент, требующий грамотного подхода с обеих сторон. Информационная прозрачность, юридическая чистота и техническая экспертиза — вот три кита, на которых строится взаимовыгодное сотрудничество. А для читателей, рассматривающих такой вариант, главный совет — никогда не принимать решения в спешке, тщательно анализировать каждый пункт договора и рассчитывать свои силы, чтобы залоговый инструмент работал на вас, а не против вас.